
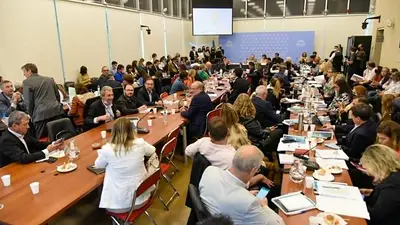
La Cámara de Diputados votó a favor del emplazamiento de 50 proyectos que abordan la problemática del endeudamiento familiar y morosidad. Las iniciativas, que no deberán tener costo fiscal, van desde la declaración de emergencias crediticias y la suspensión de ejecuciones judiciales hasta la creación de programas de desendeudamiento, límites a las tasas de interés y sanciones al acoso en cobranzas extrajudiciales.
Pasado el mediodía, la oposición y el oficialismo le dieron 249 votos afirmativos a emplazar los proyectos a las comisiones de Derecho al Consumidor y Finanzas. El oficialismo consiguió el respaldo de sus aliados del PRO y de la UCR bajo una condición central: que las iniciativas sean presentadas sin costo fiscal, el requisito que impone Javier Milei para que no sean vetadas.
MÁS INFO
Cuáles son los proyectos a tratar
-
Inembargabilidad de la cuenta sueldo
Proyecto 0044-D-2025 (Presentado el 05/03/2025)
Eje principal: Modifica el artículo 147 de la Ley de Contrato de Trabajo (LCT) para fijar que todo embargo sobre salarios deba tramitarse formalmente ante el empleador, prohibiendo de manera expresa trabar embargos sobre el saldo acumulado en la cuenta sueldo bancaria. -
Topes a comisiones en Tarjetas de Crédito
Proyecto 0185-D-2025 (Presentado el 06/03/2025)
Eje principal: Modifica el artículo 15 de la Ley 25.065 proscribiendo aranceles diferenciados entre comercios del mismo rubro. Establece límites máximos de comisión cobrada a comercios: 3% para tarjetas de crédito (acreditación en hasta 3 días hábiles) y 1,5% para tarjetas de débito (hasta 2 días hábiles), incorporando un régimen especial para estaciones de servicio. -
Saneamiento Financiero para Personas Trans
Proyecto 0760-D-2025 (Presentado el 19/03/2025)
Eje principal: Crea un esquema de consolidación de deudas para personas trans contratadas bajo el cupo laboral travesti-trans (Ley 27.636) con moras superiores a 90 días o en instancia judicial. El Banco de la Nación Argentina (BNA) liquida la deuda con el acreedor mediante pago único y refinancia al beneficiario con un nuevo crédito. -
Protección al consumidor en ejecuciones prendarias
Proyecto 4047-D-2025 (Presentado el 25/07/2025)
Eje principal: Agrega el artículo 39 bis al régimen de prenda con registro (Decreto Ley 15.348/46), impidiendo la ejecución prendaria extrajudicial directa cuando la obligación se derive de una relación de consumo, exigiendo la vía judicial garantista. -
Trato Digno y regulación de cobranzas extrajudiciales
Proyecto 4048-D-2025 (Presentado el 25/07/2025)
Eje principal: Fija normas para erradicar el acoso e intimidación en la cobranza de créditos de consumo. Prohíbe contactos al deudor o a su entorno familiar entre las 20 y las 8 horas, fines de semana y feriados, vedando la afectación directa de cuentas bancarias -
Reestructuración de deudas para jóvenes y adultos mayores
Proyecto 4695-D-2025 (Presentado el 28/08/2025)
Eje principal: Establece un mecanismo administrativo y prejudicial de reestructuración de deudas para consumidores de 18 a 25 años y mayores de 60 años sobreendeudados con Proveedores de Servicios de Pago (PSP) o fintechs. -
Sobreendeudamiento familiar pasivo
Proyecto 4848-D-2025 (Presentado el 03/09/2025 · TP 128)
Eje principal: Crea un procedimiento prejudicial para personas vulnerables que sufran un desequilibrio grave entre sus ingresos familiares y las obligaciones financieras necesarias para cubrir las necesidades básicas. -
Transparencia y fecha de vencimiento en resúmenes de tarjeta
Proyecto 4874-D-2025 (Presentado el 05/09/2025)
Eje principal: Modifica la Ley de Tarjetas de Crédito exigiendo la identificación unívoca del comerciante en el resumen de cuenta y obligando a que el vencimiento se disponga posteriormente al cuarto día hábil de la quincena. -
Fondo Nacional de Recuperación de Deudas de Consumo
Proyecto 5136-D-2025 (Presentado el 16/09/2025)
Eje principal: Establece una regularización para tarjetas de crédito con más de 60 días de mora, disponiendo la condonación de intereses moratorios/punitorios acumulados y creando un Fondo Nacional específico para solventar el esquema. -
Anulación de cargos fijos por mora en tarjetas
Proyecto 5159-D-2025 (Presentado el 16/09/2025)
Eje principal: Declara la nulidad de las cláusulas contractuales que impongan un costo fijo por atraso en el pago del resumen, cobros por comunicar la invalidez de plásticos o cargos no autorizados. -
Deber de evaluación de solvencia y mediación previa
Proyecto 5167-D-2025 (Presentado el 17/09/2025)
Eje principal: Impone a las entidades crediticias la obligación de verificar la capacidad de pago del solicitante antes del otorgamiento del crédito y crea una mediación administrativa optativa previa a la vía judicial sin anatocismo (capitalización de intereses). -
Resguardo del salario mínimo en cuentas sueldo
Proyecto 5206-D-2025 (Presentado el 18/09/2025)
Eje principal: Modifica el artículo 147 de la LCT para garantizar que la porción inembargable del salario acreditada en la cuenta bancaria no pueda ser afectada posteriormente por embargos, con excepción de deudas por alimentos. -
Prevención universal del sobreendeudamiento
Proyecto 6705-D-2025 (Presentado el 26/11/2025)
Eje principal: Régimen de orden público que consagra principios de crédito responsable, deberes de información detallada, revisión de cláusulas de descuento directo y regulación de deudas prescriptas. -
Nuevo Estatuto de Protección del Consumidor
Proyecto 6949-D-2025 (Presentado el 09/12/2025)
Eje principal: Sustitución integral de la Ley 24.240 por un nuevo sistema de 86 páginas que redefines las relaciones de consumo, amplía los deberes estatales de información e incorpora la tutela específica del consumidor hipervulnerable. -
Garantías para el Comercio Electrónico y Plataformas Digitales
Proyecto 7089-D-2025 (Presentado el 16/01/2026)
Eje principal: Regula la venta digital e intermediación de plataformas imponiendo deberes de transparencia, información clara y responsabilidad solidaria entre los operadores de la plataforma y los proveedores. -
Programa de Desendeudamiento de las Familias y Créditos ANSES
Proyecto 7121-D-2025 (Presentado el 19/01/2026)
Eje principal: Abroga el Decreto 1039/2024, restituye los créditos del Fondo de Garantía de Sustentabilidad (FGS) de ANSES (con tope del 20% de su cartera) y crea el Programa de Desendeudamiento Familiar con tasas referenciadas. -
Prohibición de simulación de juicios en gestiones de cobro
Proyecto 0061-D-2026 (Presentado el 02/03/2026)
Eje principal: Modifica el artículo 8° bis de la Ley 24.240 para garantizar trato digno y prohibir expresamente el uso de notificaciones o escritos que aparenten ser reclamos judiciales durante las gestiones extrajudiciales de cobro. -
Trato equitativo en el Código Civil y Comercial
Proyecto 0069-D-2026 (Presentado el 02/03/2026)
Eje principal: Modifica el artículo 1098 del Código Civil y Comercial de la Nación para asegurar el derecho de consumidores a un trato no discriminatorio por motivos de posición económica, género o condición social. -
Emergencia Crediticia Familiar y Régimen RED
Proyecto 0386-D-2026 (Presentado el 11/03/2026)
Eje principal: Declara la emergencia crediticia por dos años e instrumenta el Régimen Esencial de Desendeudamiento de las Familias Argentinas (RED), sustentado por un Fondo especial para reestructurar pasivos. -
Alivio Financiero para Deudas de Consumo Esencial
Proyecto 0396-D-2026 (Presentado el 11/03/2026)
Eje principal: Introduce un esquema de reestructuración enfocado en deudas contraídas para la adquisición de bienes esenciales (referenciados en la Canasta Básica Total del INDEC, como alimentos, insumos médicos y servicios públicos). -
Tarjetas con límites de gasto autocontrolados
Proyecto 0497-D-2026 (Presentado el 16/03/2026)
Eje principal: Obliga a los emisores de tarjetas de crédito a incluir la opción de que el usuario fije voluntariamente un tope de gasto mensual inferior al margen de crédito aprobado. -
Marco integral de Crédito Responsable y Segunda Oportunidad
Proyecto 0510-D-2026 (Presentado el 16/03/2026)
Eje principal: Marco de 27 páginas que exige evaluación de solvencia, transparencia algorítmica en créditos automáticos, regulación del esquema "Compra ahora, paga después" (BNPL), portabilidad crediticia y un régimen de segunda oportunidad permanente. -
Pequeños Concursos para Consumidores Fallidos
Proyecto 0529-D-2026 (Presentado el 16/03/2026)
Eje principal: Modifica la Ley de Concursos y Quiebras (Ley 24.522) para brindar un canal procesal específico de salida judicial a personas humanas no comerciantes cuyo pasivo esté compuesto mayoritariamente por deudas de consumo. -
Regularización para deudores reportados en la Central del BCRA
Proyecto 0804-D-2026 (Presentado el 25/03/2026)
Eje principal: Plan extraordinario de regularización para personas humanas clasificadas en las categorías 2 a 5 del BCRA al 31/12/2025 por deudas en tarjetas de crédito y préstamos personales. -
Topes de tasas de interés en Tarjetas de Crédito
Proyecto 0885-D-2026 (Presentado el 26/03/2026)
Eje principal: Modifica el artículo 16 de la Ley 25.065 disponiendo que la tasa nominal compensatoria no podrá superar en más de un 25% la tasa promedio de plazos fijos mayoristas (TAMAR). -
Emergencia por deudas de tarjetas y créditos fintech
Proyecto 0973-D-2026 (Presentado el 30/03/2026)
Eje principal: Declara la emergencia por 360 días prorrogables para deudores de buena fe en cesación de pagos vinculada a tarjetas de crédito y préstamos obtenidos mediante aplicaciones o plataformas digitales. -
Regulación e inspección sobre Entidades No Financieras de Crédito
Proyecto 1123-D-2026 (Presentado el 06/04/2026)
Eje principal: Regula a proveedores no financieros de crédito, fideicomisos y plataformas fintech, vedando préstamos a sola firma y estableciendo auditorías, topes de tasa y límites de cobranza. -
Plataforma Digital "DesendeudAR"
Proyecto 1279-D-2026 (Presentado el 10/04/2026)
Eje principal: Crea la plataforma digital "DesendeudAR" bajo la órbita de ANSES para centralizar, reestructurar y unificar obligaciones de consumo en un único plan de pago sostenible. -
Programa Nacional de Alivio de Deuda Personal
Proyecto 1280-D-2026 (Presentado el 10/04/2026)
Eje principal: Procedimiento administrativo breve para renegociar pasivos de consumo, fijando la regla de que la cuota resultante debe guardar compatibilidad con la cobertura de las necesidades del hogar. -
Suspensión de ejecuciones y embargos judiciales por 180 días
Proyecto 1396-D-2026 (Presentado el 14/04/2026)
Eje principal: Parroquia la emergencia financiera disponiendo la paralización generalizada por 180 días de juicios de ejecución, remates y medidas cautelares sobre deudas dinerarias de familias. -
Emergencia en Créditos Hipotecarios UVA
Proyecto 1892-D-2026 (Presentado el 04/05/2026)
Eje principal: Declara por dos años la emergencia en hipotecas UVA sobre vivienda única y permanente, frenando de forma temporal las ejecuciones hipotecarias, desalojos y medidas cautelares. -
Responsabilidad bancaria frente a ciberestafas y fraudes
Proyecto 2097-D-2026 (Presentado el 12/05/2026)
Eje principal: Establece la responsabilidad objetiva de entidades bancarias y plataformas por fraudes digitales o suplantación de identidad, disponiendo la nulidad del crédito no consentido e invirtiendo la carga probatoria hacia la entidad. -
Límite del 40% del ingreso para reestructuración de deudas
Proyecto 3170-D-2026 (Presentado el 30/06/2026)
Eje principal: Dispone el derecho a reestructurar pasivos financieros mediante una cuota máxima que no supere el 40% de los ingresos netos del hogar y una tasa tope referenciada a la tasa BADLAR. -
Régimen Integral de Insolvencia Humana (RESOP)
Proyecto 3284-D-2026 (Presentado el 07/07/2026)
Eje principal: Iniciativa de 23 páginas que institucionaliza el RESOP para abordar la insolvencia de la persona humana como objeto de orden público económico y tutela de la dignidad humana. -
Emergencia por 12 meses y límites a tasas bancarias
Proyecto 3368-D-2026 (Presentado el 14/07/2026)
Eje principal: Declara por un año la emergencia social y económica por endeudamiento de consumidores financieros, imponiendo un techo legal a las tasas de interés de entidades financieras y tarjetas. -
Refinanciación y condonación de créditos tomados desde 2024
Proyecto 3445-D-2026 (Presentado el 20/07/2026)
Eje principal: Emergencia crediticia por dos años aplicable a préstamos o plásticos otorgados desde el 1° de enero de 2024, habilitando condonaciones o esquemas de pago y paralizando juicios ejecutivos. -
Inclusión de Billeteras Virtuales en la Ley de Tarjetas
Proyecto 3449-D-2026 (Presentado el 21/07/2026)
Eje principal: Modifica el artículo 1° de la Ley 25.065 para someter al perímetro regulatorio del Banco Central (BCRA) a todas las aplicaciones móviles, billeteras virtuales y tarjetas digitales de financiamiento. -
Emergencia por deudas en Servicios Públicos
Proyecto 3501-D-2026 (Presentado el 24/07/2026)
Eje principal: Declara por 180 días la emergencia por mora residencial en tarifas de luz, gas de red y agua potable, abriendo un plan extraordinario de regularización de deudas -
Sanciones y reintegro por cobro excesivo de intereses
Proyecto 3638-D-2026 (Presentado el 03/08/2026)
Eje principal: Restablece sanciones por falta de información de tasas y exceso de intereses en tarjetas de crédito, declarando nulos los recargos indebidos y otorgando el derecho al reintegro con intereses. -
Trámite acelerado de Insolvencia y resguardo de la vivienda
Proyecto 3756-D-2026 (Presentado el 06/08/2026)
Eje principal: Modifica el Código Civil y Comercial y la Ley de Concursos creando un trámite ágil de liquidación o reestructuración para personas humanas que proteja la vivienda habitual y los medios de trabajo. -
Regulación del Crédito Digital y Scoring Automatizado
Proyecto 3832-D-2026 (Presentado el 10/08/2026)
Eje principal: Proyecto de 32 páginas que aborda el "sobreendeudamiento digital", exigiendo fiscalización sobre el scoring algorítmico crediticio, información transparente del Costo Financiero Total (CFT) y pautas de inclusión financiera. -
Primacía de la realidad sobre plataformas financieras
Proyecto 3933-D-2026 (Presentado el 11/08/2026)
Eje principal: Somete formalmente a fiscalización del BCRA toda actividad de crédito o venta a plazos profesional mediante plataformas digitales, impidiendo la elusión regulatoria de fintechs. -
Fortalecimiento del rol conciliatorio de Asociaciones de Consumidores
Proyecto 3934-D-2026 (Presentado el 11/08/2026)
Eje principal: Modifica el artículo 58 de la Ley 24.240 reforzando las competencias de las asociaciones de consumidores para canalizar la mediación extrajudicial y la negociación voluntaria entre partes. -
Intangibilidad de la AUH frente a débitos automáticos
Proyecto 3942-D-2026 (Presentado el 12/08/2026)
Eje principal: Dispone líneas de crédito en condiciones diferenciales para asignaciones pagadas por ANSES y declara la intangibilidad absoluta de la Asignación Universal por Hijo (AUH), Alimentar y Plan 1000 Días frente a débitos automáticos. -
Régimen REDES para la protección del mínimo existencial
Proyecto 4040-D-2026 (Presentado el 14/08/2026)
Eje principal: Declara por un año la emergencia crediticia por sobreendeudamiento de consumo e instaura el Régimen de Emergencia para el Desendeudamiento Social (REDES) para garantizar la subsistencia mínima. -
Tipificación penal de abusos en cobranzas extrajudiciales
Proyecto 4081-D-2026 (Presentado el 18/08/2026)
Eje principal: Proyecto de 35 páginas que establece límites rigurosos al ejercicio de cobro e incorpora reformas al Código Penal para sancionar penalmente las maniobras hostiles o de hostigamiento a deudores. -
Régimen Integral de Alivio Financiero y revisión del DNU 70/2023
Proyecto 4166-D-2026 (Presentado el 20/08/2026)
Eje principal: Modifica el DNU 70/2023, la Ley de Defensa del Consumidor y la Ley de Tarjetas para reintroducir topes de financiación y mecanismos de protección al usuario bancario e hipotecario. -
Reconocimiento a la "Marcha de los Endeudados"
Proyecto 4197-D-2026 (Presentado el 21/08/2026)
Eje principal: Proyecto de declaración que expresa el acompañamiento de la Cámara a las movilizaciones sociales en CABA que reclaman soluciones ante el sobreendeudamiento en alquileres, servicios y tarjetas. -
Reestructuración Asistida de Deudas por 24 meses
Proyecto 4270-D-2026 (Presentado el 25/08/2026)
Eje principal: Crea un esquema temporal por dos años de protección para familias y MiPyMEs sobreendeudadas, con el fin de reducir la litigiosidad y evitar la exclusión del sistema financiero. -
Portabilidad Financiera
Proyecto 4334-D-2026 (Presentado el 27/08/2026)
Eje principal: Consagra el derecho de los usuarios financieros a trasladar sus préstamos, tarjetas de crédito y cuentas entre entidades de forma directa y sin requerir la conformidad de la entidad de origen.